Overview
Steven Van den Ouweland is CEO of Distrilink, a Belgian company providing supply chain and distribution management software for the logistics sector.
Steven Van den Ouweland is the founder and CEO of Distrilink, which he started in November 2020, and is based in Lier. Since April 2024 he has been a mentor with Netwerk Ondernemen, and since February 2024 a member of the Marketplaces expert group at ShoppingTomorrow - Thuiswinkel.org.
Before founding Distrilink he spent five years at Ecover, first as Head of Marketing and then, from April 2018, as Head of Sales for Benelux, France and export markets. From July 2012 to August 2015 he was at RB, where he held the roles of Brand Manager Benelux, Trade Marketing Manager Benelux and Marketing & Trade Marketing Manager Benelux in turn. He joined Philip Morris International in September 2009 as a management trainee and moved into trade communications for Benelux in 2011. Earlier he completed internships at Philips in corporate strategy, at BH&A Consulting in banking and finance, and at Capgemini in consulting.
He studied industrial and organisational psychology at Ghent University, took a master's in general management at Vlerick Business School, and followed the Management Acceleration Programme at Saïd Business School, University of Oxford.
Career history

Insights & ideas
The through-line
Across two years of posts, Steven Van den Ouweland keeps returning to one problem: brands scaling across marketplaces end up with fragmented, siloed data and no single view of their business. He describes this from multiple angles: sellers stuck with "de back-end van elke marketplace afzonderlijk" [1], brand partners working with separate agencies for "fulfillment, advertising en marketplace-beheer — allemaal met hun eigen stukje van de data" [2], and an industry-wide reluctance to share data because "iedereen is bang dat gedeelde informatie tegen hen gebruikt wordt" [2]. Over time this preoccupation sharpens into a broader claim about the market itself: marketplaces are no longer a channel but "gewoon de markt" [15], and AI agents are now the ones doing the shopping, which raises the stakes on having complete, consistent data everywhere [6][13]. The recurring move in his writing is to take a regulatory shift, a market statistic, or a platform announcement and trace it back to the same conclusion: brands need one integrated, real-time view of stock, pricing, content and delivery instead of ten half-baked dashboards.
On één volledig plaatje
Van den Ouweland is explicit that better tools from a single platform are not enough. Reacting to bol.com's transparency improvements for sellers, he calls it "goed nieuws" but immediately flags "de beperking van dit soort verbeteringen: je krijgt een beter dashboard, van dat ene platform" [1]. The real problem starts when a brand wants to scale across marketplaces and countries and cannot avoid ending up "met tien halfbakken inzichten die je aan elkaar kan gaan plakken... In plaats van één volledig plaatje" [1]. He generalizes this into an industry diagnosis: "het probleem is niet dat er te weinig data is. Het probleem is eigenlijk vertrouwen" [2], because as long as partners hold onto their own slice, the brand is left to "reactief werken: pas bijsturen als de voorraad al krap is, of als een advertentiebudget al verspild is" [2].
On levering als kern van de klantervaring
Delivery performance is treated not as a logistics detail but as the decisive trust moment between brand and customer. He writes that "levering is namelijk het enige fysieke contactmoment tussen een merk en zijn klant. Eén gemiste deadline, en het vertrouwen staat meteen onder druk" [7]. This is why he reads marketplace enforcement moves, like Amazon's new 90% On-Time Delivery Rate requirement for FBM sellers on Amazon.de, as evidence that "marketplaces tolereren steeds minder haperingen in de laatste stap van het proces — de levering" [8], because the marketplace's own brand equity is at stake in that moment [8]. He positions Distrilink's own view accordingly: "we zien levering daarom niet als een operationele bijkomstigheid, maar als de kern eigenlijk van de klantervaring" [7].
On AI die de spelregels verandert
He frames AI-driven shopping as a shift that punishes incomplete data rather than rewarding persuasive marketing. "Een AI-agent geeft niet om sfeervolle productfoto's of overtuigende titels. Hij vergelijkt de harde data: is het product op voorraad, wanneer wordt het geleverd, hoe consistent is een merk daarin geweest" [6], and crucially, "ontbrekende of onvolledige data betekent vaak dat een AI-agent je product gewoon niet meeneemt in de vergelijking, nog voor een mens de kans krijgt om te twijfelen" [6]. He tracks this as an accelerating trend across marketplaces, noting Amazon Rufus, Allegro's tie-up with OpenAI, and signals that bol is building something similar, concluding "we evolueren razendsnel naar een wereld waarin AI de nieuwe zoekmachine wordt binnen marketplaces" [13]. Reading Andy Jassy's shareholder letter, he draws the harder implication for brands: "AI is namelijk niet langer 'de kers op de taart'... Vroeger volstond een goed product en wat ads. Nu moet je alles op elkaar afstemmen: content, pricing, voorraad, fulfillment… en dat allemaal in realtime" [14].
On marketplaces als de markt
He argues repeatedly that marketplaces have stopped being optional infrastructure and have become the market itself. Citing the rise from "~56%" of European e-commerce in 2023 to "boven de 60%" today, with global share "al boven de 80%", he concludes that "de zogenaaamde platformisering van e-commerce is dus geen toevalligheid meer, het is de standaard aan het worden" and that "marktplaatsen geen kanaal meer zijn maar eigenlijk gewoon de markt" [15]. He extends this beyond the Chinese platforms getting the most attention: "iedereen heeft het over Temu en Shein. Maar dat is slechts een klein deel van het verhaal," pointing instead to Bol, Amazon, Zalando and ManoMano as the platforms that "bepalen vandaag waar consumenten zoeken, vergelijken en kopen" [12]. His framing of the strategic question for brands is blunt: "de vraag daarom niet langer of marketplaces belangrijk zijn maar of je aanwezig wilt zijn waar de consumenten zitten" [12].
From the stage
In interviews, Van den Ouweland gives the origin story behind his written posts' preoccupations. He describes Distrilink emerging directly from his own experience as a sales director at Ecover, where he saw that a traditional B2B company was unprepared for the infrastructure and operational demands of selling direct-to-consumer on marketplaces like Bol.com and Amazon [16]. He explains the concrete operational shock of that transition: moving from B2B business selling to Albert Heijn to marketplace sales at Bol.com required entirely different capabilities, such as picking individual packages instead of shipping full pallets, and setting consumer-facing pricing rather than negotiated trade pricing [17]. That gap, encountered firsthand, is what led him to meet co-founder Jelle and build the Distrilink platform to help brands manage marketplace operations [16].
Takeaways
- Don't settle for a single marketplace's improved dashboard; brands scaling across platforms and countries need one unified view instead of "tien halfbakken inzichten" stitched together [1].
- Treat data-sharing reluctance among fulfillment, advertising and marketplace partners as a trust problem, not a data-availability problem, or you'll be stuck reacting after stock or ad budget is already wasted [2].
- Prioritize on-time delivery performance as the make-or-break trust moment with customers, especially as marketplaces like Amazon enforce stricter delivery KPIs (e.g. 90% On-Time Delivery Rate on Amazon.de) with real listing consequences [7][8].
- Make product data complete and consistent across channels now, because AI shopping agents will simply exclude products with missing or incomplete attributes before a human ever sees them [6].
- Recognize that marketplaces already represent 61% of European e-commerce and over 80% globally, which means treating them as "the market" rather than just another sales channel [15].
- Expect e-commerce to keep getting more complex, not simpler: content, pricing, stock and fulfillment now need to be coordinated in real time as AI embeds itself across search, ads and logistics [14].
Media & appearances
- ADYARDYouTubeDistrilink: Succes boeken met behulp van Marktplaatsen als Bol.com | Bollify de PodcastSteven van den Ouweland discusses how Distrilink was founded after he encountered challenges transitioning from B2B business (selling to Albert Heijn) to marketplace sales at Bol.com while working at Ecover, requiring different operational capabilities like individual package picking instead of pallet delivery and consumer-facing pricing.
- dear digitalYouTube#30 Are marketplaces still relevant in 2022? Meet Steven Van Den Ouweland from DistrilinkSteven van den Ouweland discusses how Distrilink emerged from his experience as a sales director at Ecover, where he recognized the need for solutions to help consumer brands navigate online marketplaces like Bol.com and Amazon. He explains that traditional B2B companies like Ecover were unprepared for the infrastructure and operational demands of direct-to-consumer marketplace selling, which led him to meet co-founder Jelle and develop the Distrilink platform to help brands manage marketplace operations.
In the news
- Gilles is bij Distrilink gestart als Advertising Specialist. Als student zette hij al zijn eigen onderneming op. Hij kocht zelf producten in China in en verkocht ze online. Dat zie je aan hoe hij werkt: hij weet hoe dun een marge kan zijn, en dat elke euro aan advertising iets moet opbrengen. Precies dat zoeken we. Op Amazon, bol en co. bepaalt advertising mee of een product gevonden wordt, en vooral of het rendabel verkoopt. Daarom kijken we niet alleen naar klikken of ROAS, maar naar wat er per product en per marktplaats onderaan
- Neem één topproduct met een consumentenprijs van pakweg €100. En zet dan elke 'inhouding' uit je vendorcontract op een rij: 1️⃣ frontmarge 2️⃣ co-op en marketingbijdragen 3️⃣ vergoedingen voor transport, schade en retouren 4️⃣ chargebacks en inhoudingen voor tekorten 5️⃣ bijdrages aan prijsmatching 6️⃣ volumekortingen Tel daar de kosten van je eigen team bij. De finale marge onder 1P en managed 3P ligt vaak dichter bij elkaar dan merken denken. Het verschil zit in wat erboven staat: hoeveel verschillende kostenposten, wie ze
- Neem één topproduct met een consumentenprijs van pakweg €100. En zet dan elke 'inhouding' uit je vendorcontract op een rij: 1️⃣ frontmarge 2️⃣ co-op en marketingbijdragen 3️⃣ vergoedingen voor transport, schade en retouren 4️⃣ chargebacks en inhoudingen voor tekorten 5️⃣ bijdrages aan prijsmatching 6️⃣ volumekortingen Tel daar de kosten van je eigen team bij. De finale marge onder 1P en managed 3P ligt vaak dichter bij elkaar dan merken denken. Het verschil zit in wat erboven staat: hoeveel verschillende kostenposten, wie ze
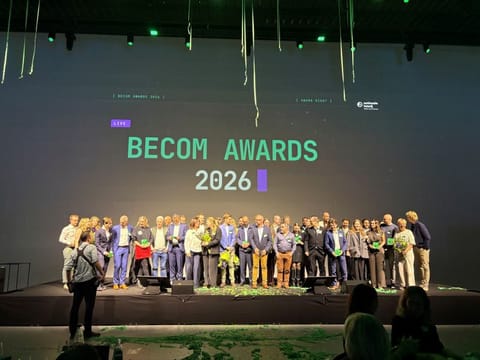
- Gisteren vonden de Becom Awards plaats, het jaarlijkse event waar de hele Belgische ecommerce scene samenkomt. Ik zat dit jaar opnieuw in de jury en mocht samen met de andere juryleden de winnaars in de bloemetjes zetten. Met meer dan 120 inschrijvingen hebben we nog nooit zoveel cases mogen analyseren. Het was veel leeswerk, maar vooral heel leerrijk. Ik heb heel wat nieuwe ondernemers leren kennen en bijgeleerd rond innovatie en slimme bedrijfsprocessen En alles draait rond de blauwe of rode pil: je blijft werken zoals je altijd
- We blijven op 1P. Dat is makkelijker." Maar eigenlijk klopt dat gewoon niet. Want bestellingen opvolgen, leveringen, compliance-eisen, chargebacks, jaarlijkse onderhandelingen. 1P is ook vol aan de bak gaan En het verschil tussen 1P en 3P zit niet in hoeveel werk er is maar wie de controle heeft. Voor sommige merken blijft 1P de juiste keuze. Massaproducten met een vast prijspunt, merken die een zeer hoge marge draaien, of categorieën waar de marktplaats maar een klein deel van de omzet is. Echter voor merken die hun
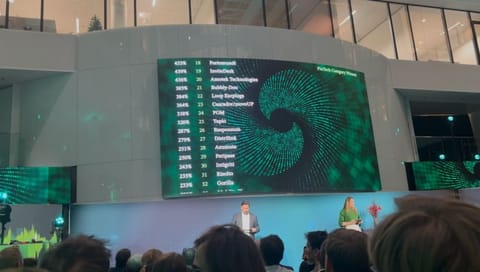
- Gisteren was het de awardshow van de DeloitteTechnology Fast 50. Distrilink was voor het derde jaar op rij genomineerd, met een groei van 279%. Elk jaar wordt procentuele groei lastiger. De absolute bedragen waarop je voortbouwt, worden telkens groter, waardoor dezelfde stap vooruit in procenten minder zwaar doorweegt. Toch houden we stand in het midden van het pack, en daar ben ik trots op. Die groei komt volledig van ons team. Hun veerkracht en commitment, week na week, brengen ons waar we nu staan. Daar zit geen shortcut in.
- Eén prijsdaling op één marktplaats. En drie dagen later staat diezelfde prijs bij een retailer waar je nooit deze korting wilde geven. Dat is heelas geen toeval. De meeste retailers, prijsvergelijkers en repricing-tools nemen de laagste marktplaatsprijs als referentie. En het kwalijke gevolg zien we bij merken elke week: 1️⃣ Handelspartners vragen dezelfde korting als de marktplaats. 2️⃣ Eén kanaal stuurt je totale marge, ook bij een klein omzetaandeel. 3️⃣ Promoties worden reacties in plaats van een deel van het plan.
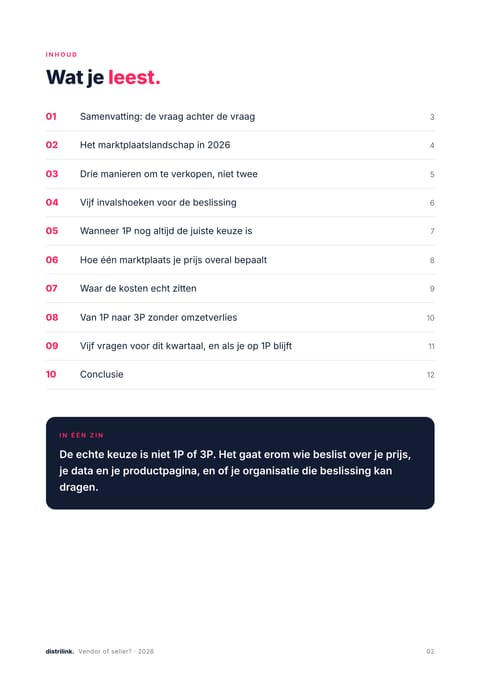
- 61% van alle bestellingen op Amazon werd in Q2 2026 verkocht door externe verkopers. Het is logisch te denken: 1P is voorbij, 3P is de toekomst. Maar zo eenvoudig is het niet. Beide modellen groeien nog. Wat verandert, is voor wie elk model werkt. De vraag voor een merk is niet binair "vendor of seller maar wel een pak genuancerder 1️⃣ Wie bepaalt je prijs? 2️⃣ Wie ziet je data? 3️⃣ Wie schrijft je productpagina? 4️⃣ En kan je team dat zelf structureel dragen? We zetten het op een rij in een nieuw rapport: de drie manieren om op
This page shows public professional information only, each fact cited. Is this you? send a correction, or ask for removal within 24 hours, no questions asked.